
Definizione agevolata entrate tributarie: adesione entro il 30 novembre
Il Comune di Trieste con deliberazione consiliare n. 20 dd 18 maggio 2026 ha approvato il “Regolamento per la definizione agevolata delle entrate comunali” del Comune di Trieste. È possibile aderire alla definizione agevolata entro il 30/11/2026, per le entrate tributarie in riscossione coattiva. La definizione agevolata riguarda solo le entrate tributarie e solo gli importi in riscossione coattiva: i contribuenti potranno aderire alla definizione agevolata mediante versamento entro la data del 30/11/2026, a pena di decadenza. Sono oggetto della definizione agevolata i debiti di natura tributaria risultanti da ingiunzioni di pagamento e da accertamenti esecutivi affidati in riscossione coattiva dal 01/01/2017 al 30/04/2026. Sono dovuti gli importi a titolo di capitale (ossia l’intero tributo), interessi, spese di notifica, rimborso delle spese per le procedure esecutive e cautelari. Sono escluse le sole sanzioni. La definizione agevolata riguarda l’intero carico affidato alla riscossione coattiva per ciascuna posizione. Chi non aderisce entro il 30/11/2026, sarà tenuto al versamento dell’intero importo dovuto in riscossione coattiva, comprese le sanzioni. Dal 1° dicembre 2026 riprenderanno le attività di riscossione coattiva per le entrate tributarie, sospese nelle more della definizione agevolata.
Modalità di adesione alla definizione agevolata
Per aderire è necessario procedere al versamento di quanto dovuto in riscossione coattiva, senza le sanzioni, entro e non oltre il 30 novembre 2026:
in un’unica soluzione
presentando istanza di adesione con richiesta di rateizzazione, come da modulistica in fondo alla presente pagina.
L’adesione è su base volontaria: chi ha intenzione di aderire subito deve rivolgersi alla società Esatto S.p.A. ai seguenti recapiti:
mail: riscossioni@esattospa.it
sportelli della Società, in via Ottaviano Augusto 20/1 a Trieste, aperti con orario: lunedì, martedì, giovedì, venerdì: dalle ore 8:30 alle 16:00, mercoledì: dalle ore 8:30 alle 13:30.
Chi ha un contenzioso pendente e chi ha già un piano di rateizzazione del debito in corso dovrà presentare apposita modulistica per aderire espressamente alla definizione agevolata.
1. Rateizzazione
I contribuenti che si trovano in condizione di temporanea e obiettiva difficoltà, possono chiedere la rateizzazione degli importi oggetto di definizione agevolata, indicando nel Modulo A_Istanza adesione con richiesta rateizzazione il numero di rate di cui intendono avvalersi.
I criteri per la determinazione delle rate sono i seguenti:
Fino a euro 100,00 | nessuna rateizzazione |
da euro 100,01 a euro 5.000,00 | fino a 18 rate mensili |
da euro 5.000,01 a euro 10.000,00 | fino a 36 rate mensili |
da euro 10.000,01 a euro 20.000,00 | fino a 60 rate mensili |
da euro 20.000,01 in poi: | fino a 72 rate mensili |
Il mancato pagamento di due rate, anche non consecutive, nel corso del periodo di rateazione, comporta per il debitore la perdita del diritto al beneficio della rateazione, salvo che non si provveda a versare quanto non pagato entro e non oltre trenta giorni dal ricevimento di uno specifico sollecito.
Chi non rispetta il piano di rateizzazione:
decade dalla definizione agevolata con conseguente ripristino della riscossione coattiva per l’importo residuo, comprensivo delle sanzioni;
non potrà accedere ad eventuali successive definizioni agevolate per gli stessi debiti.
Anche in presenza di un piano di rateizzazione del debito in corso e in regola con i versamenti, può aderire alla definizione agevolata, presentando il Modulo A_Istanza adesione con richiesta rateizzazione, al fine di ottenere l’emissione di un nuovo piano di rateizzazione con l’esclusione delle sanzioni. Il nuovo piano di rateizzazione ha ad oggetto l’importo residuo dovuto al netto delle sanzioni ancora residue.
Restano fermi gli importi già versati, anche a titolo di sanzione.
In presenza di piano di rateizzazione in precedenza revocato per mancato rispetto dei termini, è possibile richiedere di aderire alla definizione agevolata versando in un’unica soluzione entro la data del 30 novembre 2026 gli importi dovuti a seguito di definizione agevolata.
2. Rinuncia al contenzioso pendente
I contribuenti che hanno un contenzioso pendente possono aderire alla definizione agevolata (con eventuale contestuale richiesta di rateizzazione degli importi oggetto di definizione agevolata), presentando il Modulo B_Istanza adesione controversie pendenti, assumendosi l’impegno di rinunciare agli stessi giudizi, con compensazione delle spese processuali.
Il debitore dovrà depositare istanza di rinuncia al contenzioso entro i 30 giorni successivi alla scadenza del pagamento della prima o unica rata, allegando relativa quietanza di pagamento.
Il mancato deposito dell’istanza di rinuncia al ricorso da parte del debitore, o la mancata accettazione della rinuncia dell’ente impositore, determina l’inefficacia della definizione agevolata con riferimento ai debiti di cui al contenzioso in questione ed i versamenti effettuati sono acquisiti a titolo di acconto dell'importo complessivamente dovuto.
Ai sensi del Regolamento UE 679/2016, del D. Lgs. n. 196/2003, come modificato ed integrato dal D. Lgs. n. 101/2018, le informazioni contenute in questo messaggio sono riservate e protette e sono utilizzabili esclusivamente dal destinatario. Qualora il presente messaggio Le fosse pervenuto per errore, La preghiamo di eliminarlo, senza copiarlo e senza inoltrarlo a terzi e senza trattenerlo nei suoi archivi informatici o cartacei e di darne, prontamente, comunicazione all'indirizzo mail dal quale è pervenuto. Le ricordiamo che ogni violazione è punita dalla normativa vigente e che il contenuto del testo del presente messaggio, laddove utilizzato in violazione dei principi della riservatezza e segretezza della corrispondenza, è punito ai sensi dell’art. 616 c.p. e dell’art. 49 CAD, oltre altre tutele di legge, essendo l'indirizzo di posta elettronica riservato esclusivamente per l'attività istituzionale del Comune di Trieste.
Pursuant to EU Regulation 679/2016, of Legislative Decree no. 196/2003, as amended and supplemented by Legislative Decree no. 101/2018, the information contained in this message is confidential and protected and can only be used by the recipient. Should this message be received in error, we ask you to delete it, without copying it and without forwarding it to third parties and without holding it in its computer or paper files and to promptly communicate it to the email address from which it was received. We remind you that any violation is punished by current legislation and that the content of the text of this message, when used in violation of the principles of confidentiality and secrecy of correspondence, is punished pursuant to art. 616 c.p. and of the art. 49 CAD, Beyond other legal protections since the e-mail address is reserved exclusively for the institutional activity of Municipality of Trieste.
Rispondi a tutti
In
Articoli correlati
 Il Comune informa
Maratona Cobolli, il ricreatorio Padovan rende omaggio al suo fondatore
Martedì 10 novembre il Ricreatorio comunale Padovan ha reso omaggio al suo fondatore con la Maratona Cobolli: coordinatori pedagogici, educatori, referenti territoriali, bambini, ragazzi e genitori si sono alternati nella lettura di "I Ricr
 Il Comune informa
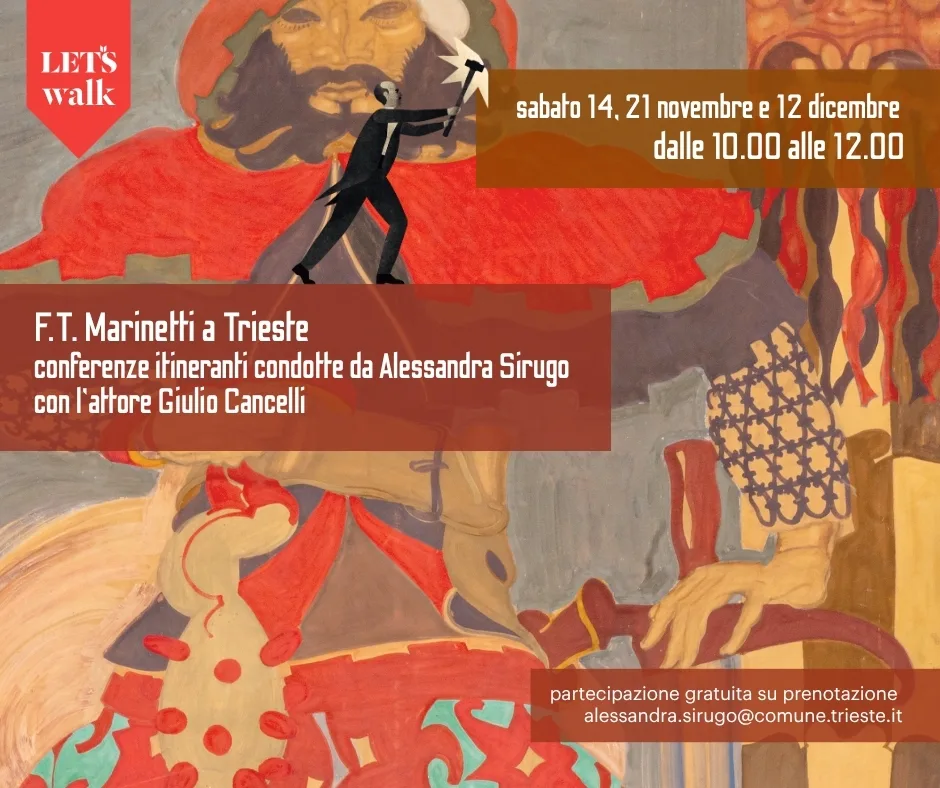
Marinetti e il Futurismo a Trieste, partono le conferenze itineranti e le passeggiate letterarie
Prosegue il programma di iniziative promosso dal Comune di Trieste per celebrare il 150° anniversario della nascita di Filippo Tommaso Marinetti (1876–1944). Nell'ambito del progetto Filippo Tommaso Marinetti e l'Avanguardia futurista a Tri
 Il Comune informa
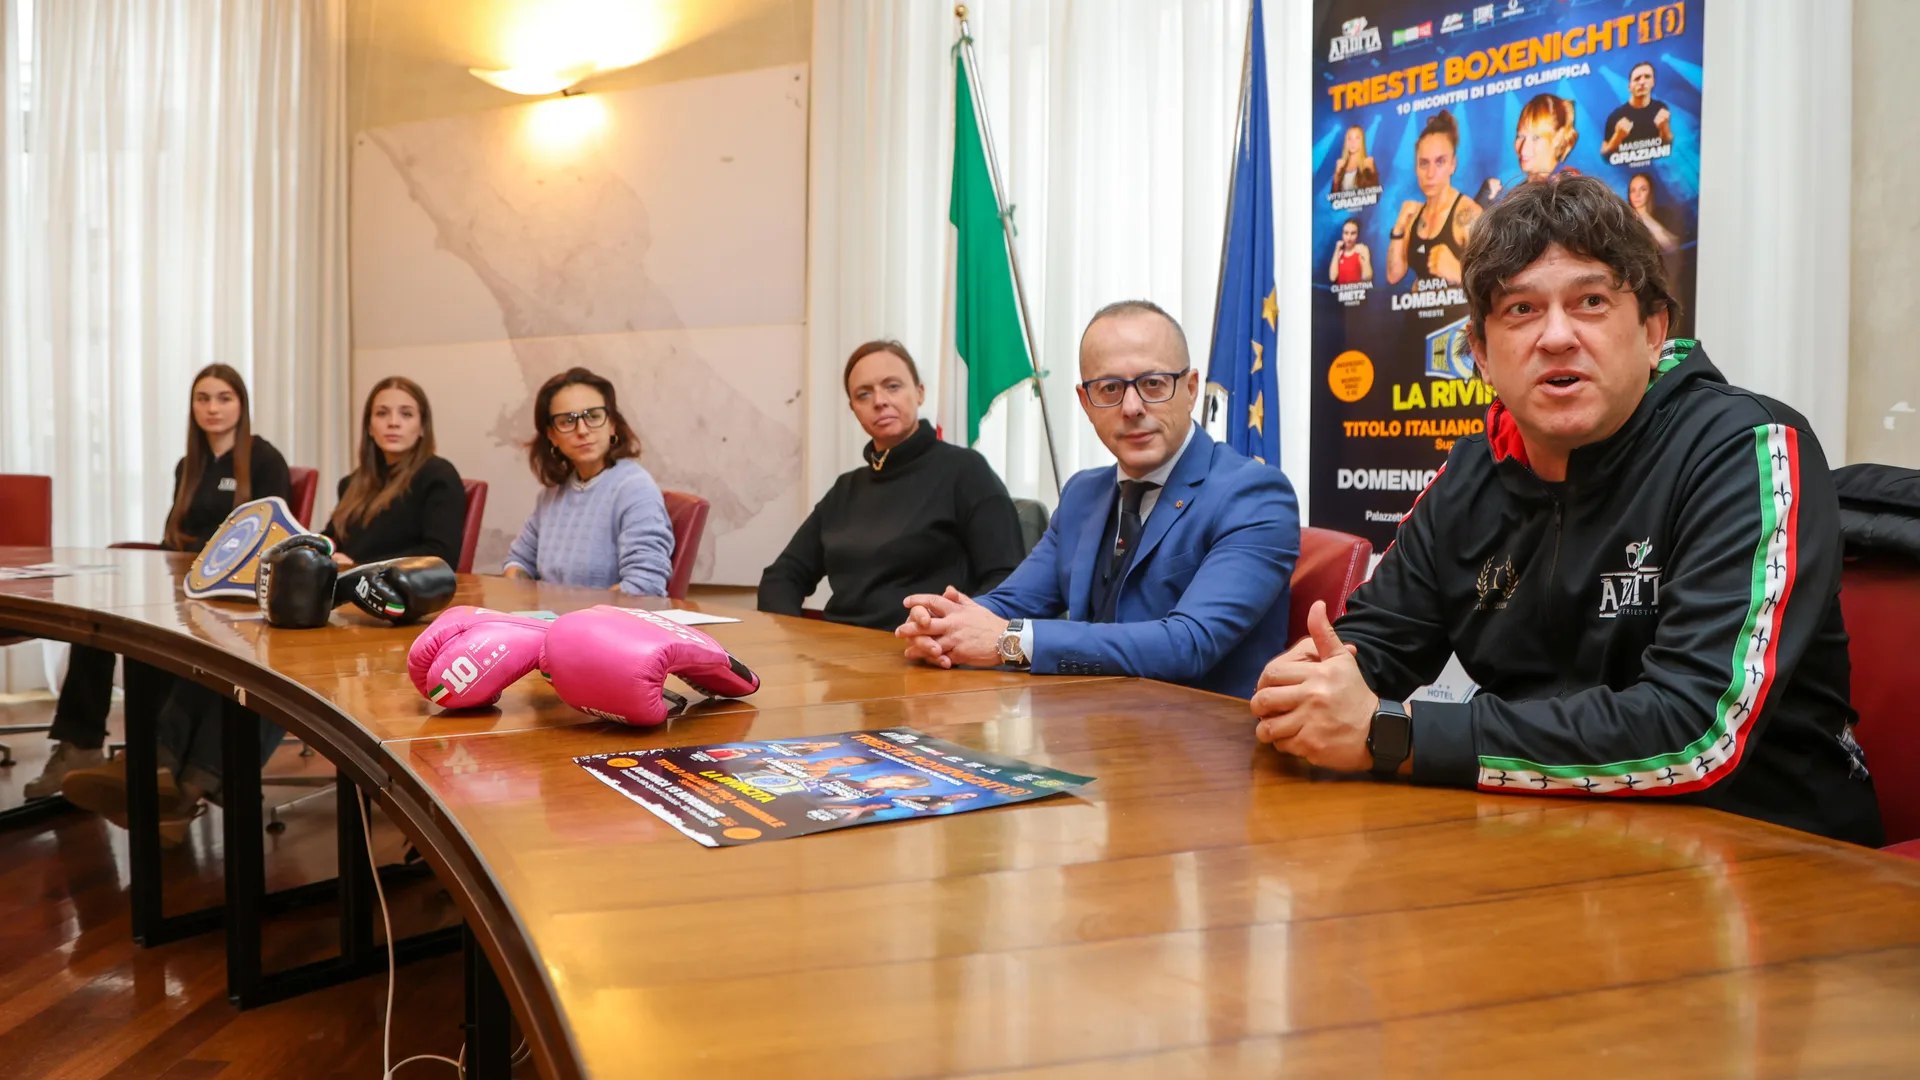
La "Trieste Boxe Night 10" al Palazzetto dello Sport di Chiarbola con Sara Lombardi
Trieste si prepara a vivere domenica 15 novembre 2026 al Palazzetto dello Sport di Chiarbola ''G. Calza” una grande serata di pugilato con la “ Trieste Boxenight 10”. La manifestazione è organizzata dall'A.S.D. Ardita Trieste in coorganizza
 Il Comune informa
Stop a nuove edificazioni a Trieste: prorogate di un anno le misure di salvaguardia su 11 aree verdi (VIDEO)
Questa mattina nella Sala Giunta municipale, alla presenza dell'assessore alle Politiche del territorio, Michele Babuder, del responsabile di posizione organizzativa del Servizio Pianificazione Territoriale, Roberto Prodan e del consigliere