
Crowdfunding immobiliare in Italia: un metodo per scegliere la piattaforma, tra prestito e capitale
A Trieste il dibattito sul mattone è vivace: il recupero degli edifici storici, gli affitti brevi in crescita, i grandi progetti di riqualificazione dell'area portuale. Non sorprende che anche qui molti risparmiatori si chiedano se abbia senso finanziare un cantiere attraverso il web, con poche centinaia di euro. Chi digita sul motore di ricerca la formula crowdfunding immobiliare migliore si aspetta di solito una classifica pronta, con un nome in cima e un rendimento accanto. Gli ultimi due anni del mercato italiano suggeriscono però un approccio diverso. Più che cercare un vincitore, conviene costruire una griglia di criteri da applicare a qualsiasi portale, usando come banco di prova i casi concreti emersi tra il 2025 e il 2026.
Startup e mattone: due mestieri diversi
Molti portali di equity crowdfunding propongono sia quote di startup sia progetti immobiliari. Sono investimenti con logiche lontane: nella startup si scommette su una crescita che può richiedere molti anni e finire nel nulla; nel mattone c'è un bene fisico, un cantiere con un cronoprogramma e un'uscita legata alla vendita o al rifinanziamento. Per chi è interessato soprattutto al secondo, la prima scelta non riguarda il marchio ma lo strumento.
Prima scelta: prestare o diventare soci
Lending immobiliare | Equity immobiliare | |
|---|---|---|
Ruolo dell'investitore | Creditore dello sviluppatore | Socio della società di progetto |
Remunerazione | Interesse fisso dichiarato | Quota dell'utile finale, espressa spesso come IRR |
Rischio principale | Ritardi e insolvenza del debitore | Costi e prezzi di vendita diversi dal piano |
Ticket tipico | Da qualche centinaio di euro | Da qualche centinaio a diverse migliaia |
Nel prestito si sa in anticipo quanto si può incassare al massimo; nell'equity il risultato può superare le stime o restare sotto, fino alla perdita. Alcuni operatori offrono entrambi gli strumenti, e vale la pena confrontare i risultati separatamente.
Criterio 1: lo stato regolamentare, verificato e non solo dichiarato
Dal novembre 2023 le piattaforme devono avere l'autorizzazione europea ECSP, rilasciata in Italia dalla Consob, sentita la Banca d'Italia. È il punto di partenza, ma i casi recenti mostrano che va controllato nel tempo.
Recrowd, circa 224 milioni raccolti su 274 progetti dal 2019, è stata sospesa dalla Banca d'Italia il 31 luglio 2025. Lo stop è stato revocato il 7 settembre 2026, dopo una ricapitalizzazione da 5,32 milioni e il cambio di proprietà e vertici; a giugno 2026 era arrivata anche una sanzione da 26.000 euro.
Bridge Asset: a giugno 2026 la Consob ha sospeso per un anno Bridge Real Estate S.r.l. per conflitti di interesse.
Rendimento Etico, sospesa dalla Consob a dicembre 2024 per 120 giorni, ha visto l'autorizzazione revocata a marzo 2026 su sua stessa rinuncia e risulta oggi in liquidazione.
Re-Lender ha deciso la liquidazione volontaria il 17 febbraio 2026, senza sanzioni: dal 30 marzo la gestione dei flussi è passata a EvenFi.
Quattro storie diverse, che non vanno messe sullo stesso piano. Ma tutte dicono che l'autorizzazione è una fotografia, non una garanzia. Il registro ESMA dei fornitori di servizi di crowdfunding, le delibere Consob, i provvedimenti della Banca d'Italia e il portale I-SCAN della IOSCO vanno consultati prima di investire e poi a intervalli regolari.
Criterio 2: il tasso di default e ciò che non dice
Le piattaforme ECSP devono pubblicare i tassi di inadempimento. Il numero da solo, però, può ingannare. Bridge Asset mostrava un default allo 0% mentre 44 offerte su 102, per circa 13,8 milioni su 27, risultavano scadute. Recrowd ha dichiarato tassi di default per annata del 9,26% (2023), 32,43% (2024) e 37,65% (2025): dati pesanti, ma almeno pubblici e leggibili.
Trusters, attiva nel lending dal dicembre 2018 e parte del gruppo quotato CrowdFundMe, dichiara un solo default in otto anni su 529 progetti. Allo stesso tempo, 80 di quei progetti hanno superato i 90 giorni di ritardo, per circa 15,8 milioni, e la quota di portafoglio in corso in difficoltà è passata dal 16,83% di luglio 2023 al 27,93% di giugno 2025. Le operazioni chiuse in ritardo hanno reso in media il 2,84%, contro l'8,24% di quelle rimborsate nei tempi. La domanda da porsi, quindi, è doppia: quanti progetti sono andati in perdita, e quanti sono in ritardo oltre i tre mesi?
Criterio 3: la profondità della trasparenza
Un buon termometro è la quantità di dati che il portale mette a disposizione senza che li si debba chiedere. Walliance, operativa dal 2017 a Trento e autorizzata con delibera Consob 22878 dell'8 novembre 2023, al 30 giugno 2026 dichiarava 206,9 milioni finanziati su 207 progetti e 130,2 milioni rimborsati. Pubblica rendimenti sulle operazioni chiuse separati per strumento (9,35% equity, 12,64% prestiti, 8,10% obbligazioni), il tasso di default annuale (0% nel 2023 e nel 2024, 20% nel 2025) e una riga sulle perdite definitive, relative a due progetti equity per 1,4 milioni. Dagli stessi dati emerge anche un elemento meno rassicurante: una rielaborazione dei numeri pubblicati indica che 56,8 degli 87,3 milioni ancora in corso sono in ritardo oltre i tre mesi.
Concrete Investing, prima piattaforma italiana a ottenere l'autorizzazione ECSP (delibera 22859 del 25 ottobre 2023), lavora in equity su immobili di fascia alta soprattutto a Milano e dichiara un IRR medio realizzato intorno al 10,15% sulle uscite recenti, con ticket indicativi da 5.000 euro. Anche qui il dato utile è il confronto tra rendimento previsto all'avvio e rendimento effettivo alla chiusura.
Criterio 4: liquidità e uscita anticipata
Nel crowdfunding immobiliare italiano un mercato secondario vero è raro. Walliance, per esempio, consente solo trasferimenti privati tramite Directa SIM. Chi pensa di aver bisogno del capitale prima della scadenza dovrebbe partire dal presupposto di non poter vendere, e ricordare che i ritardi allungano la durata effettiva.
Criterio 5: le tutele, per quello che sono
Il regolamento ECSP prevede per gli investitori non sofisticati un test di conoscenza, una simulazione della capacità di sostenere perdite, un periodo di riflessione di quattro giorni e un avviso quando si supera il maggiore tra 1.000 euro e il 5% del patrimonio netto in un singolo progetto. Non esiste però un sistema di indennizzo per gli investitori. Le garanzie sui singoli progetti, come ipoteche o fideiussioni, vanno lette nella scheda informativa: chi le escute, in quali tempi, con quale grado.
Una scheda da compilare per ogni portale
autorizzazione attiva nel registro ESMA e assenza di provvedimenti recenti;
tasso di default per annata e quota di progetti in ritardo oltre 90 giorni;
rendimenti realizzati sulle operazioni chiuse, distinti tra puntuali e in ritardo;
perdite definitive pubblicate;
possibilità e costi di uscita anticipata;
solidità finanziaria dell'operatore, dal bilancio depositato.
Se una piattaforma lascia vuote tre di queste righe, la scheda ha già dato la sua risposta. Per chi parte da zero, dividere un importo contenuto tra due operatori e tra più progetti è un modo concreto di mettere alla prova i numeri dichiarati prima di aumentare l'esposizione.
redazionale a pagamento
Foto di Dimitris Vetsikas da Pixabay
Articoli correlati
 Segnalazioni
Trieste, traffico e auto in seconda fila: «Meno alberi di Natale, più vigili». Lo sfogo di un lettore
Traffico bloccato, auto in seconda fila e nessun agente avvistato lungo il tragitto. È la situazione descritta da un lettore che questa mattina, dovendo raggiungere l’altra parte di Trieste, riferisce di aver incontrato forti difficoltà neg
 Segnalazioni
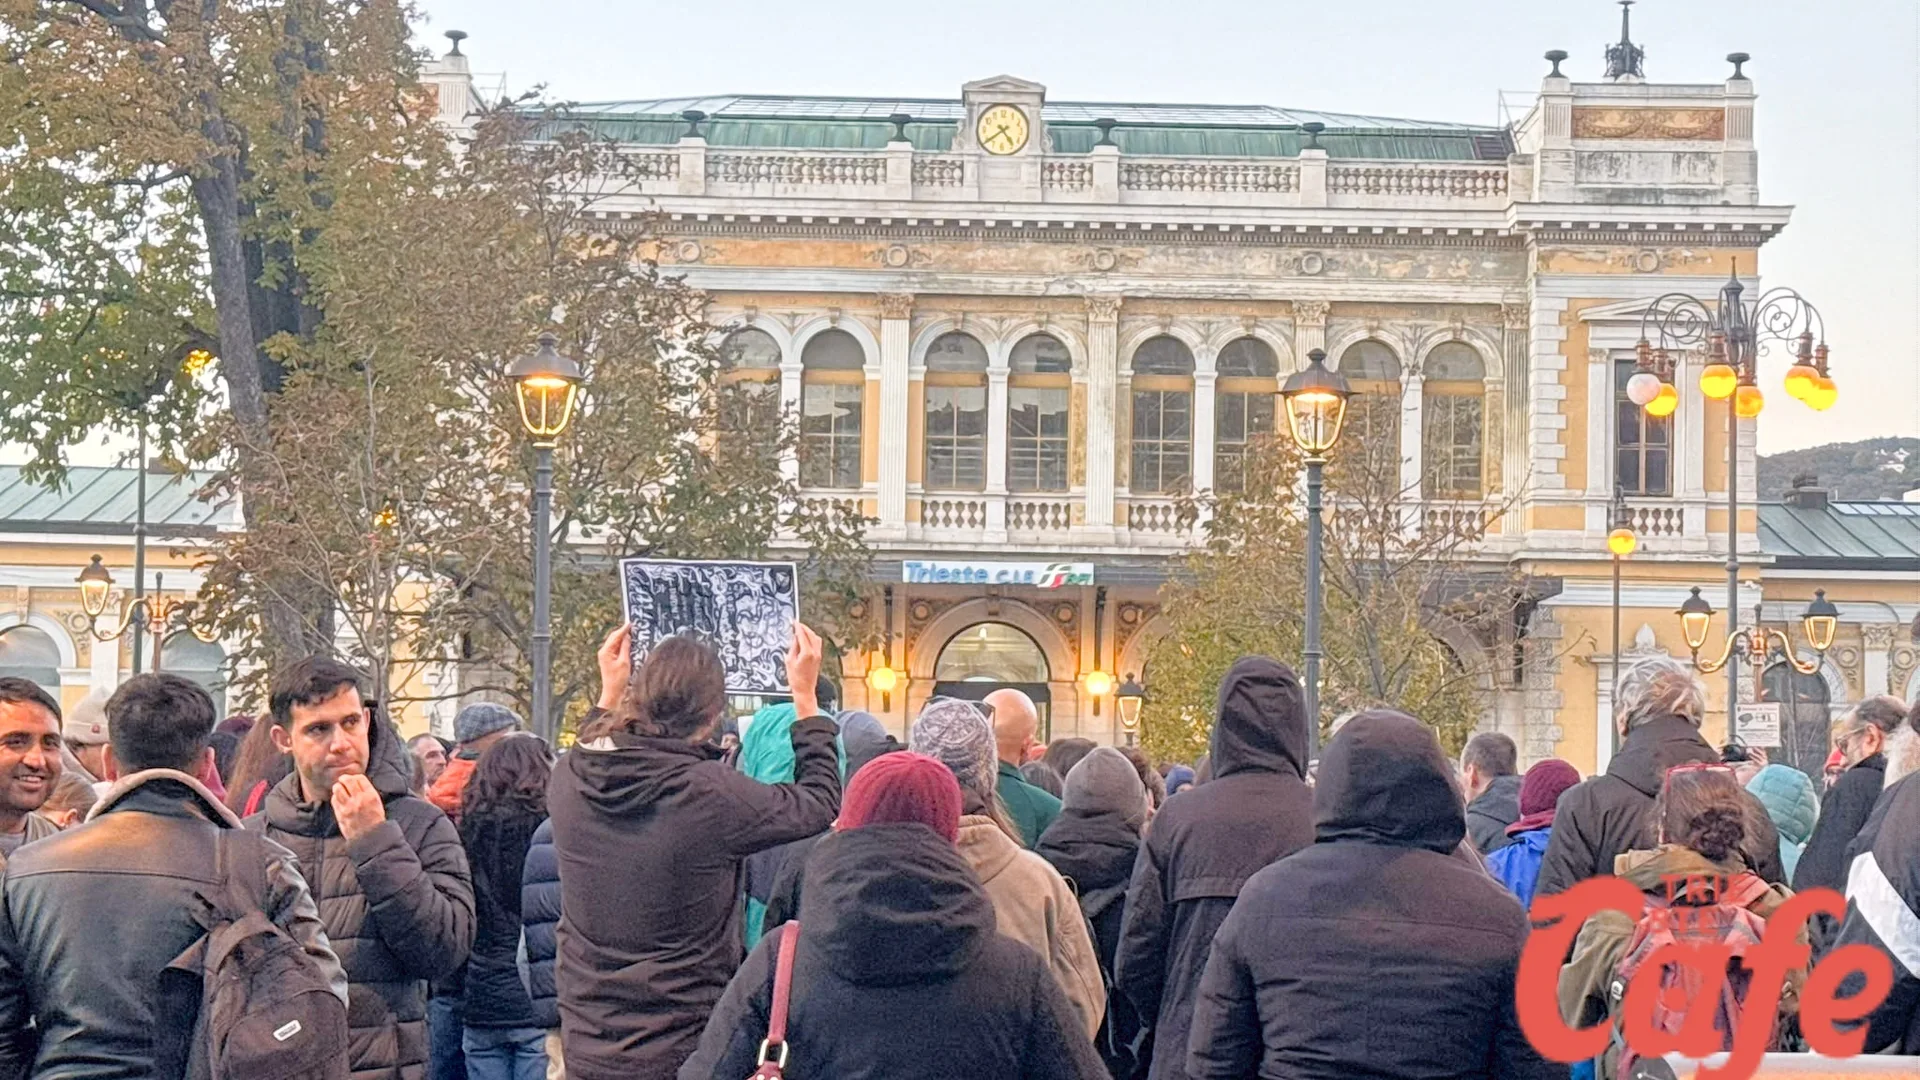
Trieste, un lettore sul presidio di piazza Libertà «C’erano al massimo 200 persone»
«C’erano al massimo 200 persone». È la stima di un lettore triestino che racconta di essere andato in piazza Libertà sabato 14 novembre per assistere al presidio per i migranti. Nella segnalazione alla redazione contesta l’immagine di una g
 Segnalazioni
Scomparsa la cagnolina Lulù in zona parcheggio MIB Trieste School: appello urgente per ritrovarla
Si cerca con urgenza Lulù, una cagnolina di circa 10 kg, smarritasi la sera di lunedì 9 novembre in zona parcheggio MIB Trieste School - Parco Ferdinandeo. Al momento dello smarrimento Lulù indossava un collare verde con medaglietta riporta
 Segnalazioni
Trieste, cittadino infuriato: «Basta definire la nostra città razzista e fascista»
La manifestazione di Piazza Unità continua a far discutere anche tra i cittadini. Dopo la protesta di lunedì 9 novembre, un triestino ha inviato alla redazione una dura riflessione nella quale contesta le modalità della mobilitazione e dife